• Advertentie •
‘Wat wilt u uw kinderen écht nalaten?’
ABN AMRO MeesPierson helpt families in het gesprek over vermogensoverdracht
The Great Wealth Transfer, zo luidt de Engelse benaming van de grootste vermogensoverdracht die we in Nederland ooit hebben gezien. Naar schatting zullen babyboomers zo’n 1.000 miljard euro nalaten aan de volgende generatie. Of het nu uit de verkoop van een onderneming, beleggingen, spaargeld of de eigen woning afkomstig is, binnen veel families is het nalaten van vermogen geen onderwerp van gesprek. Vaak komt dat voort uit bescheidenheid, angst voor conflicten of simpelweg het gevoel dat de tijd nog niet daar is.
Natuurlijke momenten
Hét moment voor het goede gesprek over vermogen en vermogensoverdracht bestaat niet. Wel zijn er gedurende de financiële levensloop meerdere natuurlijke momenten waarop het onderwerp relevant is en daarom goed besproken kan worden, zegt Tjarko Denekamp, expert vermogensplanning bij ABN AMRO MeesPierson. „Het eerste moment is de geboorte van kinderen of kleinkinderen. Dan rijst snel de vraag: willen we iets voor ze sparen? En zo ja, hoe richten we dat in? Het kan fiscaal gunstig zijn om elk jaar een bedrag aan een (klein)kind te schenken, zeker als het vermogen groter is. Tegelijkertijd betekent dat dat een kind al op jonge leeftijd over een behoorlijk kapitaal kan beschikken. Is die pot geoormerkt voor de studie of een huis? Of mag het ook voor luxe vakanties of een tussenjaar worden gebruikt? Dat zijn zaken om van tevoren over na te denken.”
Op eigen benen
Als de kinderen op eigen benen gaan staan en een eerste woning willen kopen, is een volgend moment. „Zonder een startkapitaal wordt het steeds lastiger om de eerste stap te zetten op de woningmarkt”, aldus Denekamp. „Wie over voldoende vermogen beschikt, wil zijn kind meestal op weg helpen. Hoe kunt u dat het beste doen, fiscaal gezien maar ook voor het kind? Is er een partner in het spel? Helpen diens ouders ook? En hoe zorgt u ervoor dat het geschonken vermogen intact blijft?”
Wat te doen met uw pensioen?
Als het pensioen in zicht komt, is van oudsher het moment waarop vermogen en vermogensoverdracht extra relevant worden. „Het komt geregeld voor dat ondernemers dan plotseling tot de conclusie komen dat zij behoorlijk wat vermogen hebben opgebouwd met een goedlopend bedrijf, een pensioenregeling en een huis of bedrijfspand dat flink in waarde is gestegen”, zegt Denekamp. „Er blijkt voldoende ruimte te zijn om alvast geld te schenken aan de kinderen of kleinkinderen. Vaak willen mensen dat doen met een bepaald doel, zoals de hypotheek- of studieschuld aflossen. Als dat niet duidelijk wordt besproken, kan dat tot onbegrip of zelfs conflicten leiden.”
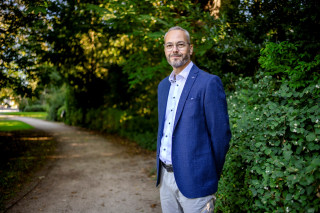
'Het gesprek met elkaar aangaan is belangrijk om begrip te krijgen voor elkaar' Tjarko Denekamp, expert vermogensplanning
Neem elkaar mee
Generaties denken vaak anders over geld en uitgaven. Veel ouderen hebben de afgelopen dertig, veertig jaar hun vermogen opgebouwd door zuinig aan te doen, omdat ze dat van hun ouders hebben meegekregen. Dan kan het lastig zijn geld te schenken aan kinderen die er gemakkelijker mee omgaan. „Voor die oudere generatie is het al een grote stap om na je pensioen geld uit te gaan geven, zelfs al is het voor extra zorg.” Voor de generatie na hen weegt leven in het hier en nu soms zwaarder. Denekamp: „Het gesprek met elkaar aangaan, is dan enorm belangrijk om begrip te krijgen voor elkaar en elkaars denkwereld.”
Meer dan materiële waarde
Dit gesprek is belangrijk voor keuzes die gemaakt worden om bepaalde sectoren uit te sluiten bij het beleggen en welke ontwikkelingen u wilt ondersteunen, naast het rendement dat deze sectoren opleveren. Nalaten gaat over meer dan alleen materiële waarde. Zo hoort Denekamp veel terug in gesprekken dat jongeren vermogen vaker willen inzetten voor iets met positieve impact, denk aan schenkingen en donaties. „Oudere generaties denken vaak: ‘Ik betaal veel belasting, dus ik draag al veel bij. Terwijl jongere generaties op hun beurt steeds vaker redeneren vanuit: ‘Als we het goed hebben en genoeg vermogen hebben, waarom zouden we dan niet ook wat weggeven?’. Dit levert mooie gesprekken op en vaak komt er dan wat anders uit de bus dat de ouders zelfstandig zouden doen.”
Over de expert
Tjarko Denekamp studeerde fiscaal recht aan de Rijksuniversiteit Groningen en is daarna als estate planner aan de slag gegaan bij ABN AMRO MeesPierson. Momenteel is hij werkzaam als expert vermogensplanning binnen de bank. Hij houdt zich onder meer bezig met vraagstukken rondom schenken, erven en zorg.
Duidelijkheid en rust
ABN AMRO MeesPierson ondersteunt families met vermogensplanning, zodat ze meer inzicht krijgen in die verschillen. Daaruit blijkt wat de financiële situatie van de ouders is en hoe hun vermogen zich in de toekomst kan ontwikkelen. Die transparantie vormt een goede basis voor een gesprek over gezamenlijke wensen en doelen. „We weten uit ervaring dat het families duidelijkheid en rust biedt als deze gesprekken hebben plaatsgevonden en zaken zijn vastgelegd”, zegt Denekamp. „Het traject wordt eerst begeleid door de private banker die een familie vaak al jaren kent. Later kunnen experts zoals ik aansluiten om specifieke vraagstukken te bespreken en verder uit te werken.”
Twee perspectieven
Denekamp helpt families om vanuit twee perspectieven naar hun vermogen te kijken. Hij stelt hierbij deze vragen: „Waar staat u nu, wat zijn uw wensen en verwachtingen voor de toekomst? En hoeveel geld heeft u daarvoor nodig? Als er gisteren iets gebeurd zou zijn, is alles dan goed en duidelijk geregeld? Is er een actueel testament en heeft u een levenstestament, waarin staat wie namens u mag handelen als u dat niet meer zelf kunt doen? Met andere woorden, hoe zit het met uw nalatenschap?”
Blijf in gesprek
Door de antwoorden op deze vragen met elkaar te bespreken en onder ogen te komen, ontstaat de basis voor een gezamenlijk vermogensplan binnen families. U bouwt zo samen een plan dat aansluit op de persoonlijke situatie en wensen. Hierin komen alle relevante aspecten met betrekking tot wat u wilt nalaten, aan bod. Op basis van zijn praktijkervaring geeft Denekamp alvast één advies mee aan families: „Iedere situatie is anders. Neem daarom de tijd om de vermogenspuzzel te leggen en blijf met elkaar in gesprek, in elke fase. En zorg ervoor dat u niet wordt ingehaald door het leven.”
Beleggen brengt risico met zich mee. U kan (een deel van) uw inleg verliezen.
Deze advertentie bevat algemene informatie en is geen persoonlijk beleggingsadvies. Of een belegging passend is, hangt af van uw persoonlijke situatie, doelstellingen, kennis/ervaring en risicobereidheid.
Bereidt u goed voor
U heeft met zorg uw vermogen opgebouwd afgelopen jaren. De overdracht verdient dezelfde aandacht. Meer weten over vermogensoverdracht? Ontdek wat mogelijk is, voor nu en voor later.
U heeft vermogen opgebouwd en wilt weten hoe u dit kunt behouden of laten groeien. Belegt u nog niet, maar heeft u wel de wens? Risico’s horen bij beleggen. Hoeveel risico u neemt hangt af van de producten in uw portefeuille en uw risicoprofiel. ABN AMRO MeesPierson helpt u bij het vinden van de beleggingsvorm die bij u past.